مقایسه بازدهی بازارها در 40 سال گذشته، از سال ۱۳۶۵ تا ۱۴۰۵، نشاندهندۀ تفاوت مسیرهای طلا، سکه، دلار، مسکن، بورس و خودرو است. اما به طور خلاصه باید گفت که در این بازه طلا، سکه، دلار، مسکن و خودرو رشد اسمی چشمگیری را تجربه کردهاند. بورس نیز در دورههای مختلف رشد زیادی داشته، اما مسیر آن با نوسان همراه بوده است. سپرده بانکی نیز به عنوان یک دارایی کم ریسک که سود سالانه ایجاد میکند یکی از گزینههای موجود است. طلا از این منظر بیشترین رشد را داشته است و رشد طلا در حدود ۱۸,۴۶۰ برابر بوده است.
فهرست مطالب
بعضی بازارها در دورههای تورمی رشد چشمگیری داشتهاند و بعضی دیگر در مقاطعی بازدهی کمتری ثبت کردهاند. سپرده بانکی نیز با وجود سود مشخص و ریسک کمتر، باید در کنار تورم سنجیده شود تا مشخص شود قدرت خرید سرمایه چقدر تغییر کرده است. در این مقاله از طلاین، بازدهی این بازارها را در یک بازه بلندمدت مقایسه میکنیم. در این بررسی به طور کامل مشخص میشود کدام دارایی رشد بیشتری داشته و کدام گزینه توانسته بهتر از تورم پیش برود.
نمودار بازدهی بازارها در 40 سال گذشته
در تصویر زیر می توانید نمودار بازدهی بازارها در 40 سال گذشته را مشاهده کنید:
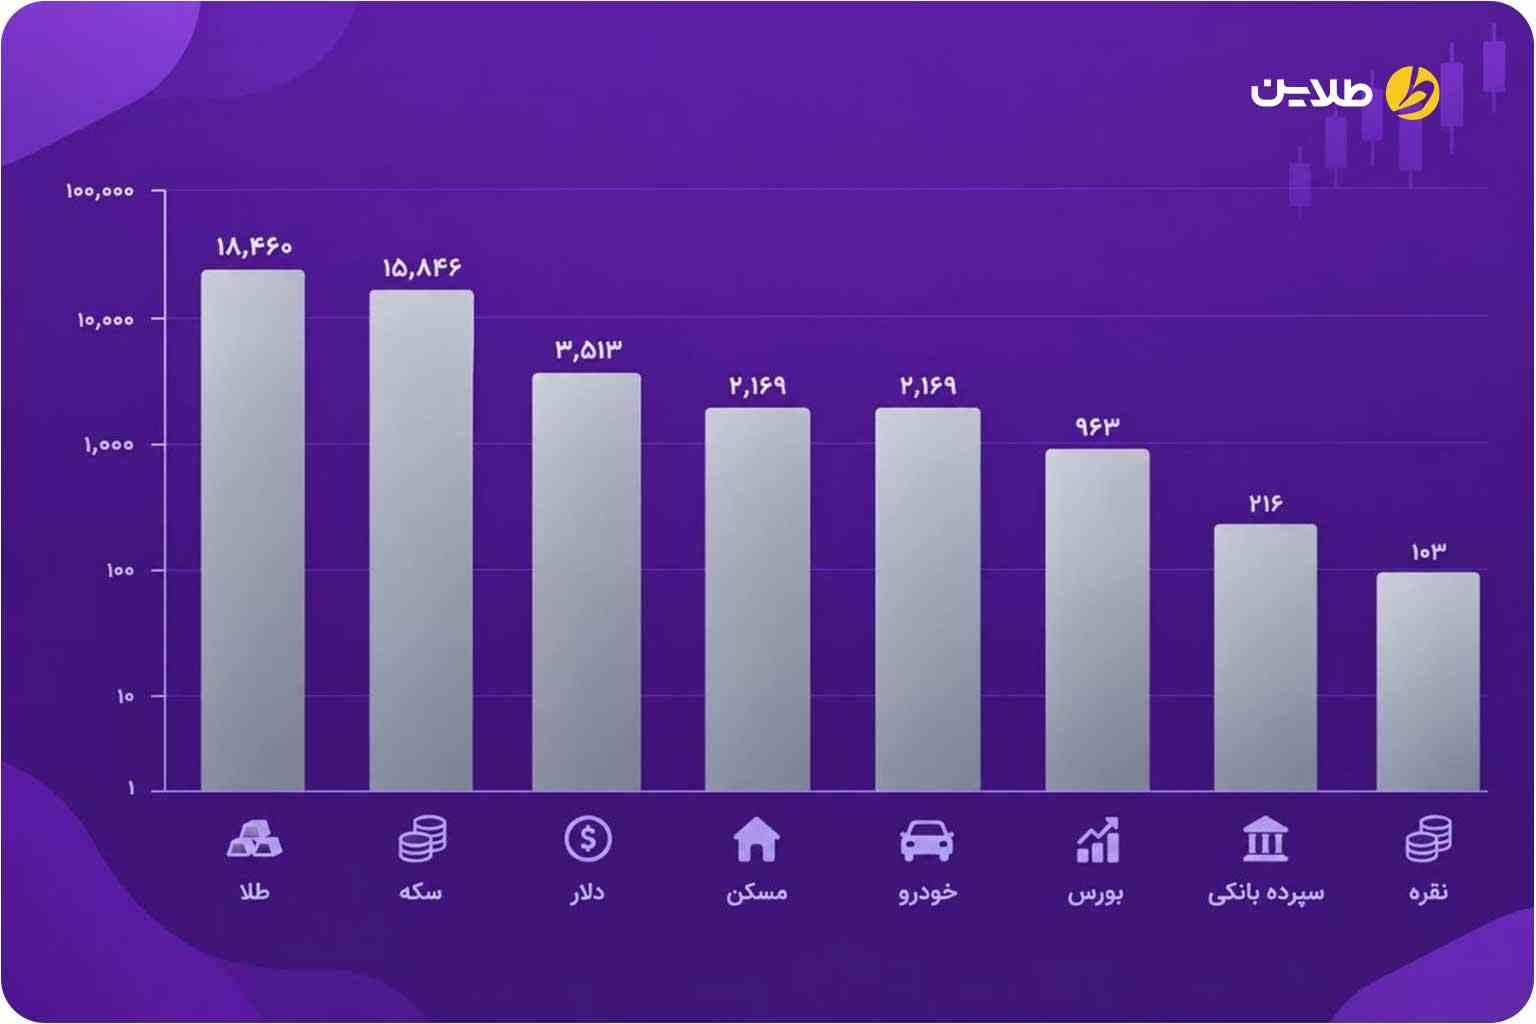
مقایسه بازدهی بازارها در 40 سال گذشته در یک نگاه
برای مقایسه بازدهی بازارها در 40 سال گذشته باید تغییر قیمت داراییها را از سال ۱۳۶۵ تا ۱۴۰۴ کنار هم قرار دهیم. در این بازه، طلا، سکه، دلار، مسکن و خودرو رشد اسمی چشمگیری را تجربه کردهاند. بورس نیز در دورههای مختلف رشد زیادی داشته، اما مسیر آن با نوسان همراه بوده است. سپرده بانکی هم از طریق سود سالانه به اصل پول اضافه میکند؛ بااینحال، میزان افزایش قدرت خرید آن به نرخ سود و تورم هر دوره وابسته است.
جدول زیر قیمتهای تاریخی و نرخهای قابل استناد را کنار هم قرار میدهد. برای محاسبه ضریب رشد، قیمت ابتدا و انتهای دوره باید به یک دارایی یا شاخص مشخص مربوط باشد. هر جا نوع دارایی یا بازه زمانی تفاوت داشته، این نکته را در توضیحات آوردهایم.
| بازار | قیمت یا نرخ در ابتدای دوره | قیمت یا نرخ در انتهای دوره | تغییر طی دوره |
| طلای ۱۸ عیار | ۶۷۴ تومان برای هر گرم در ۱۳۶۵ | 26,362,500 تومان تا امروز | حدود ۱۸٬۴۶۰ برابر |
| سکه تمام | ۶٬۵۰۰ تومان در ۱۳۶۵ | ۲۶۷,۶۷۰,۰۰۰ تومان تومان | حدود ۱۵٬۸۴۶ برابر |
| دلار آزاد | حدود ۷۴ تومان در ۱۳۶۵ | 269,500 تومان | حدود 3٬513 برابر |
| مسکن | حدود ۵۰٬۰۰۰ تومان برای هر مترمربع در ۱۳۶۵ | حدود 212.5 میلیون تومان در 1405 | حدود ۲٬۱۶۹ برابر |
| بورس | شاخص ۱۰۰ واحد در ۱۳۶۹ | حدود 7 میلیون واحد در 1405 | حدود 70 هزار برابر |
| خودرو | رنو ۵ حدود ۷۰٬۰۰۰ تومان در ۱۳۶۵ | ساینا S حدود ۱٬۲۶۰٬۰۰۰٬۰۰۰ تومان در ۱۴۰۵ | اختلاف قیمت اسمی حدود ۱۸٬۰۰۰ برابر؛ دو مدل متفاوت |
| سپرده بانکی | میانگین وزنی سود سپرده حدود ۵٫۷ درصد در ۱۳۶۵ | نرخ سپرده یکساله حدود ۲۰٫۵ درصد در ۱۴۰۴ | سود سالانه در طول دوره تغییر کرده است |
| نقره | حدود ۶٫۱۵ دلار برای هر اونس در ۱۹۸۵ | حدود ۲۵ یورو برای هر اونس در مارس ۲۰۲۵ | رشد قیمت جهانی با دو واحد پول متفاوت؛ برای محاسبه ضریب دقیق باید نرخ ارز همسانسازی شود |
بازدهی طلا در 40 سال گذشته از 1365 تا 1405
طلا در چهار دهه گذشته رشد قیمتی چشمگیری را تجربه کرده است. افزایش نرخ دلار، تغییر بهای جهانی طلا و تورم داخلی از عوامل مؤثر بر قیمت این فلز در ایران بودهاند. البته رشد طلا در همه سالها یکسان نبوده و شدت افزایش قیمت در بعضی دورهها بیشتر بوده است.
برای مقایسه بازدهی بازارها در 40 سال گذشته، قیمت هر گرم طلای ۱۸ عیار را در ابتدا و انتهای دوره مقایسه میکنیم. طبق دادههای تاریخی، میانگین قیمت طلای ۱۸ عیار در سال ۱۳۶۵ حدود ۶۷۴ تومان بود. این رقم اکنون به 26,362,500 تومان رسیده است. یعنی قیمت طلا در این بازه تقریباً ۱۸ هزار و ۴۶۱ برابر شد.
مقایسه این رقم با قیمت سال ۱۳۶۵، رشد اسمی حدود ۳۱ هزار و ۹۶ برابر را به دست میدهد. البته این محاسبه بر پایه دادههای ششماهه نخست سال ۱۴۰۵ انجام شده و نباید آن را بازدهی یک سال کامل در نظر گرفت.
طلا به دلیل امکان خرید با مبالغ متفاوت و نقدشوندگی نسبتاً مناسب، یکی از گزینههای رایج برای حفظ ارزش پول است. بااینحال، هزینه خرید و فروش و نوع طلا بر سود نهایی اثر میگذارند. طلای زینتی اجرت ساخت دارد، اما خرید طلای آبشده برای افرادی که هدفشان سرمایهگذاری است، میتواند گزینه قابلتوجهی باشد. در این حالت، اطمینان از عیار و اصالت طلا اهمیت زیادی دارد.
بازدهی سکه در 40 سال گذشته از 1365 تا 1405
سکه در چهار دهه گذشته رشد قیمتی زیادی را تجربه کرده است. افزایش نرخ دلار، رشد بهای جهانی طلا و تورم داخلی بر قیمت آن اثر گذاشتهاند. علاوه بر این عوامل، حباب سکه هم در بعضی دورهها افزایش یافته و قیمت بازار را از ارزش طلای موجود در سکه دور کرده است. به همین دلیل، بازدهی سکه همیشه با رشد قیمت طلای ۱۸ عیار برابر نیست.
قیمت سکه تمام از حدود ۶ هزار و ۵۰۰ تومان در سال ۱۳۶۵ به ۲۶۷,۶۷۰,۰۰۰ تومان در حال حاضر رسیده است. بر این اساس، قیمت اسمی سکه در این بازه حدود ۱۵ هزار و ۸۴۶ برابر شده است. این محاسبه بر پایه قیمتهای ثبتشده برای ابتدا و انتهای دوره انجام شده و هزینه خریدوفروش یا تغییر قدرت خرید پول را در نظر نمیگیرد.
در سالهای اخیر نیز سکه امامی رشد قابلتوجهی داشته است. طبق دادههای منتشرشده، بازدهی این سکه در پنج سال منتهی به مهر ۱۴۰۵ حدود ۲۱۷۶ درصد بوده است. این رقم عملکرد یک دوره پنجساله را بیان میکند و نباید آن را بهجای بازدهی چهلساله به کار برد. برای مقایسه دورههای متفاوت، بازدهی بازارها در 5 سال گذشته میتواند در کنار آمار بلند مدت قرار بگیرد.
یکی از ویژگیهای سکه، امکان خرید و فروش نسبتاً آسان آن است. بااینحال، حباب قیمت میتواند هنگام خرید بالا باشد و زمان فروش کاهش پیدا کند. در چنین شرایطی، حتی اگر بهای جهانی طلا و نرخ دلار افزایش یابد، سود خریدار به قیمت ورود و خروج او از بازار نیز بستگی دارد.
بازدهی دلار در 40 سال گذشته از 1365 تا 1405
قیمت دلار در چهار دهه گذشته از حدود ۷۴ تومان در سال ۱۳۶۵ به 269,500 تومان در حال حاضر رسیده است. بر این اساس، نرخ دلار در این بازه بیش از ۳٬۵۱۳ برابر شده است. این رشد اسمی تحت تأثیر تورم داخلی، تحریمها، تغییر درآمدهای ارزی و محدودیت دسترسی به منابع ارزی قرار داشته است. برای آشنایی با روند تاریخی این ارز، قیمت دلار پس از انقلاب را میتوان در کنار دادههای این دوره قرار داد.
رشد دلار در تمام این سالها یکسان نبوده است. در بعضی دورهها، نرخ ارز جهش زیادی داشته و در دورههای دیگر، افزایش آن آهستهتر بوده است. بالا رفتن تقاضا برای ارز، محدودیت عرضه و کاهش ارزش پول ملی از عوامل مؤثر بر این تغییرات بودهاند.
بااینحال، افزایش قیمت دلار بهتنهایی برای سنجش سود سرمایهگذاری کافی نیست. برای شناخت بازده واقعی باید رشد نرخ ارز را با تورم و عملکرد داراییهای دیگر مقایسه کرد. بازدهی بازارها در 10 سال گذشته نیز امکان مقایسه عملکرد بازارها در یک بازه کوتاهتر را فراهم میکند.
عدد این افزایش بیش از ۳٬۵۱۳ برابر بوده است که بر اساس مقایسه نرخ تقریبی ۷۴ تومان در سال ۱۳۶۵ با نرخ ۲۶۰ هزار تومان در مهر ۱۴۰۵ محاسبه شده است. این رقم رشد اسمی دلار را بیان میکند و اثر تورم یا هزینه خریدوفروش ارز را در نظر نمیگیرد.
بازدهی مسکن در 40 سال گذشته از 1365 تا 1405
مسکن در چهار دهه گذشته رشد قیمتی زیادی را تجربه کرده است. طبق دادههای تاریخی تهران، میانگین قیمت هر مترمربع آپارتمان در سال ۱۳۶۵ حدود ۵۰ هزار تومان بود. این رقم در نیمه نخست 1405 به حدود 212 میلیون و 500 هزار تومان رسید. به این ترتیب، قیمت اسمی هر مترمربع مسکن طی این بازه حدود ۲٬۱۶۹ برابر شد.
این آمار به بازار مسکن تهران مربوط است و نمیتوان آن را به تمام شهرهای ایران تعمیم داد. حتی در تهران نیز قیمت ملک در محلههای مختلف تفاوت زیادی دارد. موقعیت جغرافیایی، سن بنا، امکانات و دسترسی به خدمات شهری بر ارزش هر ملک اثر میگذارند.
رشد قیمت مسکن در این چهار دهه یکنواخت نبوده است. تورم، افزایش بهای زمین، هزینه مصالح و دستمزد نیروی کار از عوامل مؤثر بر قیمت خانه بودهاند. در دورههایی که نرخ ارز افزایش شدیدی داشته، قیمت مصالح و تجهیزات وارداتی نیز بالا رفته و هزینه ساختوساز را افزایش داده است. برای این که بدانید در این 40 سال طلا رشد بیشتری داشته یا مسکن توصیه میکنیم مقاله مقایسه قیمت طلا و مسکن در 40 سال گذشته را بخوانید.
بازدهی بورس در 40 سال گذشته از 1365 تا 1405
بورس تهران در سال ۱۳۶۹ شاخص کل را با عدد پایه ۱۰۰ آغاز کرد. این شاخص تا پایان سال ۱۳۹۶ به حدود ۹۶ هزار واحد رسید؛ یعنی در این بازه نزدیک به ۹۶۳ برابر شد. بازار سهام در سالهای بعد نیز رشد زیادی را تجربه کرد. برای نمونه، شاخص کل در سالهای ۱۳۹۸ و ۱۳۹۹ به ترتیب حدود ۱۸۷ و ۱۵۵ درصد بازدهی سالانه داشت. همچنین در نیمه نخست 1405 نیز شاخص کل به 7 میلیون واحد رسید.
البته رشد بورس در این چهار دهه یکسان نبود. بازار سهام در کنار دورههای صعودی، افتهای شدیدی را هم پشت سر گذاشت. عملکرد شرکتها، نرخ ارز، تورم، سیاستهای اقتصادی و انتظارات سرمایهگذاران بر قیمت سهام اثر میگذارند. از طرفی، همه شرکتها بازدهی مشابهی ندارند و انتخاب سهم میتواند نتیجه سرمایهگذاری را تغییر دهد.
بازدهی خودرو در 40 سال گذشته از 1365 تا 1405
بازار خودرو در چهار دهه گذشته افزایش قیمت زیادی را تجربه کرده است. در سال ۱۳۶۵، رنو ۵ از خودروهای ارزان بازار بود و قیمت آن حدود ۷۵ تا ۸۵ هزار تومان گزارش میشد. در سال ۱۴۰۵، قیمت ساینا S در بازار آزاد به حدود یک میلیارد و ۲۶۰ میلیون تومان رسید. البته این دو خودرو از نظر مدل و امکانات یکسان نیستند؛ پس مقایسه قیمت آنها فقط تصویری کلی از تغییرات بازار خودرو ارائه میکند و معیار دقیقی برای محاسبه بازدهی نیست.
قیمت خودرو در ایران از چند عامل اثر میگیرد. تغییر نرخ ارز، هزینه قطعات و مواد اولیه را بالا و پایین میکند. محدودیت تولید و عرضه نیز بر قیمت بازار اثر میگذارد. در بعضی دورهها، اختلاف قیمت کارخانه و بازار آزاد بیشتر شده و خریداران برای تهیه خودرو هزینه بالاتری پرداختهاند.
افزایش قیمت خودرو بهتنهایی به معنای سود خالص سرمایهگذاری نیست. مالک خودرو هزینههایی مانند بیمه، تعمیر و نگهداری را میپردازد. استهلاک و افت کیفیت فنی نیز میتواند از ارزش آن کم کند. مدل، سال ساخت، وضعیت بدنه و میزان عرضه در بازار هم بر قیمت فروش اثر دارند. به همین دلیل، محاسبه بازدهی خودرو باید هزینههای مالکیت را نیز در بر بگیرد.
قدرت خرید خانوارها نیز در این دوره تغییر کرده است. طبق دادههای منتشر شده، در سال ۱۳۶۵ یک کارگر با پایه حقوق برای خرید ارزانترین خودرو به حدود دو سال و هشت ماه پسانداز کامل حقوق نیاز داشت. این مدت در سال ۱۴۰۵ برای خرید ساینا S از بازار آزاد به حدود شش سال و چهار ماه رسید. این محاسبه بر پایه پسانداز تمام حقوق انجام شده است. اما واقعیت این است که خانوارها باید هزینههای زندگی را نیز بپردازند.
بازدهی سپرده بانکی در 40 سال گذشته از 1365 تا 1405
سپرده بانکی در مقایسه با طلا، سکه، دلار و بورس، نوسان کمتری دارد و سود آن بر اساس نوع و مدت سپرده تعیین میشود. با این حال، دریافت سود ثابت به معنای حفظ قدرت خرید سرمایه نیست.
نرخ سود سپرده در چهار دهه گذشته چندین بار تغییر کرده است. از سال ۱۳۶۳ تا ۱۳۶۸، سود سپردههای کوتاهمدت حدود ۶ تا ۷٫۲ درصد و سود سپردههای بلندمدت حدود ۸ تا ۹ درصد بود. در دهههای بعد نیز نرخها با تغییر سیاستهای بانکی و مصوبات جدید تغییر کردند.
بازدهی سپرده به نحوه دریافت سود هم مرتبط است. اگر سود هر سال به اصل پول اضافه و دوباره سپردهگذاری شود، سرمایه از سود مرکب بهره میبرد؛ اما در صورت برداشت سود، میزان رشد موجودی کمتر خواهد بود.
عامل مهم دیگر، تفاوت سود اسمی و سود واقعی است. برای نمونه، اگر سود سالانه سپرده ۲۳ درصد و تورم همان سال ۴۰ درصد باشد، قدرت خرید سرمایه کاهش پیدا میکند؛ حتی اگر موجودی حساب بیشتر شده باشد.
کدام بازار در 40 سال گذشته بیشترین سوددهی را داشته است؟
برای مقایسه بازدهی بازارها در فاصله سالهای ۱۳۶۵ تا ۱۴۰۵، باید رشد قیمت داراییها را در بازه زمانی یکسان محاسبه کنیم. طلا، مسکن، دلار، بورس، خودرو، سکه و سپرده بانکی هر کدام مسیر متفاوتی داشتهاند. با این حال، می توان گفت که طلا، سکه، دلار و مسکن بیشترین بازدهی را داشتهاند. اگرچه شاید بورس از نظر عددی رشد بسیار بالاتری را داشته اما در مجموع نمیتوان این بازار را بدون در نظر گرفتن شرایط مختلف آن و صرفا با یک عدد سنجید. برای مقایسه خودرو نیز در حال حاضر امکان مقایسه دو مورد مشابه که همچنان فعالیت گستردهای داشته باشند، نبود.
نکته مهم این است که افزایش اسمی قیمت با سود واقعی تفاوت دارد. اگر قیمت دارایی چند صد برابر شود؛ اما تورم نیز رشد زیادی داشته باشد، افزایش قدرت خرید سرمایه کمتر از رشد اسمی آن خواهد بود.
سخن پایانی
مقایسه بازدهی بازارها در 40 سال گذشته کمک میکند مسیر تغییر ارزش داراییها را در یک دوره طولانی بشناسیم. با این حال، برای انتخاب بازار مناسب نباید فقط به افزایش قیمت نگاه کرد. طلا و دلار نقدشوندگی بالایی دارند، مسکن امکان کسب اجاره فراهم میکند، بورس به عملکرد شرکتها وابسته است و سپرده بانکی درآمد مشخصتری دارد. خودرو نیز با هزینههای نگهداری و افت کیفیت همراه است.
دادههای تاریخی طلا و مسکن از رشد قابلتوجه هر دو بازار حکایت دارند. آمار دورههای کوتاهتر نیز از برتری طلا در برخی بازهها خبر میدهد؛ اما برای اعلام برنده قطعی از سال ۱۳۶۵ تا ۱۴۰۵، باید دادههای ابتدا و انتهای دوره برای همه بازارها هم مبنا باشند.
اگر این مطلب را مفید یافتید، به شما پیشنهاد میکنیم با مراجعه به وبسایت طلاین دیگر مطالب تحلیلی مربوط به بازارهای مالی را مطالعه کنید. طلاین به عنوان پلتفرم آنلاین و حضوری خرید و فروش طلای آب شده به شما این امکان را میدهد تا با هر میزان بودجه سرمایهگذاری خود را در بازار طلا آغاز کنید و در میان نوسانات بازار ، سرمایه خود را حفظ و یا آن را افزایش دهید.
سوالات متداول
1. کمریسکترین بازار برای سرمایهگذاری در 40 سال گذشته کدام است؟
سپرده بانکی معمولاً نوسان کمتری دارد و سود آن قابل پیشبینیتر است. با این حال، اگر نرخ سود از تورم پایینتر باشد، قدرت خرید سرمایه کاهش پیدا میکند.
2. کدام بازار در چهل سال گذشته بیشترین رشد قیمت را داشته است؟
دادههای تاریخی نشان میدهد که رشد طلا و سکه بالاتر از سایر بازارهای مالی بوده است.