مقایسه بازدهی بازارها در ۱۰سال گذشته نشان میدهد طلا و سکه سردمدار رشد در میان بازارهای مالی هستند و رشد آنها با افزایش نرخ دلار و قیمت جهانی طلا مرتبط بوده است. مسکن، نقره و خودرو هم از تورم و بالا رفتن هزینهها تأثیر گرفتند. بورس، بیتکوین، نقره و سپردههای بانکی نیز مسیر متفاوتی داشتند. در این مطلب از طلاین، مقایسه بازدهی بازارها در 10 سال گذشته را مرور میکنیم تا مشخص شود هر بازار چه تغییری کرده و کدام گزینه سود بیشتری به همراه داشته است. البته رشد قیمت بهتنهایی معیار انتخاب نیست؛ ریسک، نقدشوندگی و سرمایه اولیه هم در تصمیم سرمایهگذاری اهمیت دارند.
فهرست مطالب
نمودار مقایسه بازارهای مالی در 10 سال گذشته
نمودار بازدهی بازارهای مالی در ده سال گذشته به شرح زیر است:
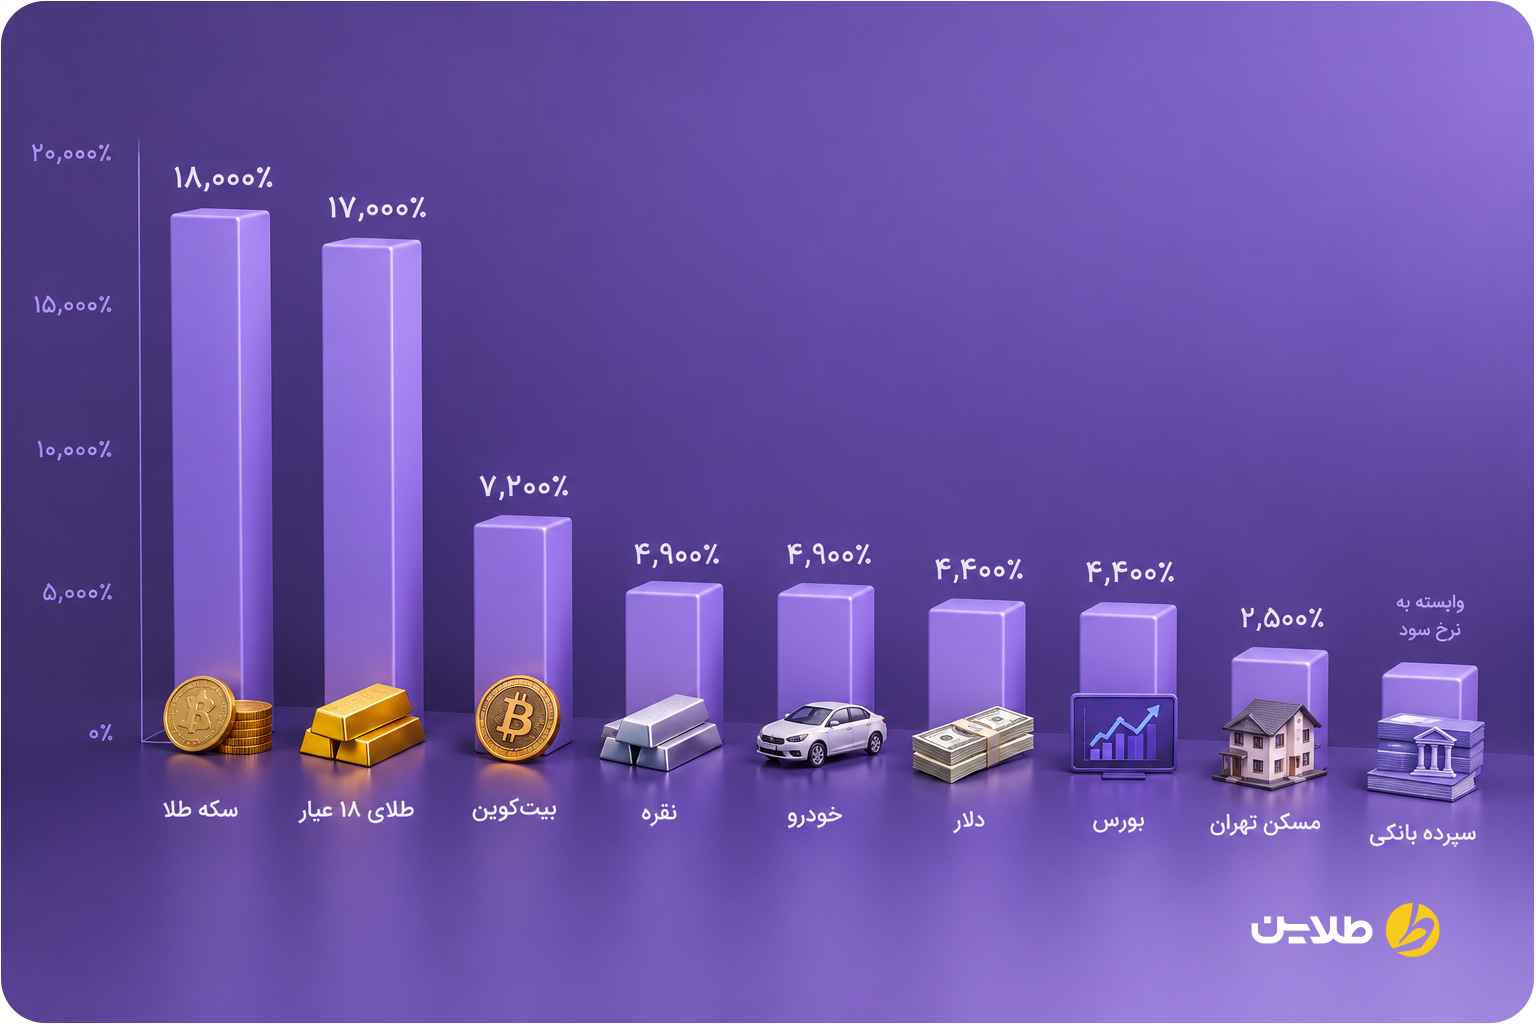
مقایسه بازدهی بازارها در 10 سال گذشته در یک نگاه
در یک دهه گذشته، قیمت داراییهای مختلف در ایران چند برابر شده است. طلا و سکه رشد چشمگیری داشتهاند. مسکن و خودرو هم افزایش قیمت زیادی را تجربه کردهاند. بورس و دلار نیز رشد قابلتوجهی داشتهاند. بیتکوین هم در بازار جهانی جهش بزرگی را پشت سر گذاشته است.
جدول زیر برآوردی از بازدهی بازارها بر اساس آمار منابع موجود را ارائه میدهد. چون تاریخ شروع و پایان محاسبات در منابع یکسان نیست، درصدها برای مقایسه کلی مناسباند و رتبهبندی دقیق محسوب نمیشوند.
توجه: ارقام بر اساس دادههای منابع مختلف و دورههای آماری نزدیک به یک دهه تنظیم شدهاند؛ به دلیل تفاوت در تاریخ ابتدا و انتهای دادهها، مقایسه آنها تقریبی است. بازدهی بیتکوین به دلار محاسبه شده و مستقیماً با بازدهی ریالی سایر بازارها قابلمقایسه نیست.
| بازار | بازدهی تقریبی گزارششده | توضیحات |
| طلای ۱۸ عیار | حدود ۱۷٬۰۰۰٪ | رشد قیمت جهانی طلا و نرخ دلار |
| سکه طلا | حدود ۱۸٬۰۰۰٪ | افزایش قیمت طلا و تغییر حباب سکه |
| دلار | حدود ۴٬۴۰۰٪ | رشد نرخ ارز در بازار داخلی |
| مسکن تهران | حدود ۲٬۵۰۰٪ | افزایش میانگین قیمت هر مترمربع؛ بدون احتساب درآمد اجاره |
| بورس | حدود ۴٬۴۰۰٪ | رشد شاخص کل؛ تفاوت بازدهی میان سهام مختلف |
| بیتکوین | حدود ۷٬۲۰۰٪ به دلار | افزایش قیمت از حدود ۱٬۱۲۰ دلار به بیش از ۸۲ هزار دلار |
| خودرو | بیش از ۴٬۹۰۰٪ در نمونه پراید | برآورد بر پایه قیمتهای تقریبی؛ غیرقابل تعمیم به همه خودروها |
| نقره | حدود ۴٬۹۰۰٪ | نبود داده قابل اتکا از قیمت ابتدا و انتهای دوره |
| سپرده بانکی | وابسته به نرخ سود و روش محاسبه | نرخ سود سالانه، تمدید سپرده و سود مرکب |
برای ترسیم نمودار مقایسه بازارهای مالی باید دوره و روش محاسبه هر بازار تا حد امکان یکسان باشد. برای نمونه، بازدهی دلاری بیتکوین با رشد ریالی طلا قابلمقایسه مستقیم نیست. سرمایهگذار ایرانی از تغییر نرخ دلار هم تأثیر میگیرد.
از طرف دیگر، درصد بازدهی بهتنهایی مشخص نمیکند کدام بازار انتخاب بهتری بوده است. مسکن به سرمایه اولیه زیادی نیاز دارد و فروش آن ممکن است زمانبر باشد. طلا و سکه معمولاً آسانتر معامله میشوند. سپرده بانکی هم درآمد مشخصتری دارد، اما ممکن است از تورم عقب بماند. مقایسه بازدهی بازارها در 5 سال گذشته نیز میتواند به درک بهتر عملکرد بازارها در دورههای کوتاهتر کمک کند.
بازدهی طلا در 10 سال گذشته از 1396 تا 1405
قیمت طلای ۱۸ عیار در حدود یک دهه گذشته چندین برابر شده است. در آمار یکی از منابع، قیمت هر گرم طلا از حدود ۱۰۵ هزار تومان در سال ۱۳۹۵ به ۱۸ میلیون تومان در سال ۱۴۰۵ رسیده است. این ارقام از رشد تقریبی ۱۷ هزار درصدی قیمت طلا حکایت دارند. افزایش نرخ دلار، تورم داخلی و رشد قیمت جهانی طلا از عوامل اصلی این تغییر بودهاند.
طلا برای بسیاری از ایرانیها راهکاری برای حفظ ارزش پسانداز است. بااینحال، زمان خرید اهمیت زیادی دارد. کسی که در اوج قیمت وارد بازار میشود، ممکن است مدتی برای جبران افت قیمت منتظر بماند. خرید طلای آبشده هم یکی از روشهای ورود به این بازار است؛ چون طلای آبشده معمولاً اجرت ساخت مصنوعات طلا را ندارد. بااینحال، خریدار باید عیار و اصالت آن را در نظر بگیرد.
رشد گذشته طلا به معنای تکرار همان بازدهی در سالهای آینده نیست. قیمت این فلز از نرخ ارز، بهای جهانی طلا و شرایط اقتصادی تأثیر میگیرد.
بازدهی سکه در 10 سال گذشته از 1396 تا 1405
سکه طلا در حدود ۱۰ سال گذشته رشد قیمتی زیادی داشته است. طبق آمار قیمت سکه طرح جدید از حدود یک میلیون تومان در سال ۱۳۹۵ به حدود 270 میلیون تومان در سال ۱۴۰۵ رسیده است. این تغییر، رشد تقریبی ۱۸ هزار درصدی را نشان میدهد.
قیمت سکه فقط از نرخ دلار و بهای جهانی طلا تأثیر نمیگیرد. میزان عرضه، تقاضای بازار و حباب قیمتی هم در تعیین نرخ آن نقش دارند. به همین دلیل، گاهی قیمت سکه بیشتر از ارزش طلای بهکاررفته در آن افزایش پیدا میکند. در چنین شرایطی، خرید سکه با حباب بالا میتواند ریسک بیشتری داشته باشد.
سکه برای سرمایهگذارانی که به دنبال دارایی قابل معامله هستند، گزینهای شناختهشده است. بااینحال، بازدهی گذشته آن تضمینی برای سود آینده نیست. پیش از خرید، باید قیمت روز سکه را در کنار ارزش طلای آن و میزان حباب بازار در نظر گرفت.
بازدهی دلار در 10 سال گذشته از 1396 تا 1405
قیمت دلار در حدود ۱۰ سال گذشته افزایش زیادی داشته است. طبق آمار یکی از منابع، نرخ دلار از حدود ۳۵۰۰ تومان در سال ۱۳۹۵ به حدود ۱۵۸ هزار تومان در سال ۱۴۰۵ رسیده است. این تغییر، رشد تقریبی ۴۴۰۰ درصدی را نشان میدهد.
تورم داخلی، تحریمها، محدودیت دسترسی به ارز و تغییر سیاستهای ارزی از عوامل مؤثر بر قیمت دلار بودهاند. در دورههایی که انتظارات تورمی افزایش پیدا کرده، تقاضا برای ارز هم بیشتر شده است. البته نرخ دلار در تمام سالها مسیر صعودی یکسانی نداشته و گاهی با افت یا ثبات همراه شده است.
دلار برای بسیاری از افراد معیاری برای سنجش تغییر ارزش پول در برابر ارزهای خارجی است. بااینحال، نگهداری ارز با ریسکهایی مانند تغییر مقررات، محدودیت معاملات و نوسان قیمت همراه است. رشد گذشته دلار نیز بهتنهایی مشخص نمیکند که خرید آن در هر مقطع زمانی سودآور خواهد بود.
بازدهی نقره در 10 سال گذشته از 1396 تا 1405
نقره هم در سالهای گذشته از رشد قیمت فلزات گرانبها و افزایش نرخ دلار تأثیر گرفته است. نقره از محدوده 10 تا 20 هزار تومان بین سالهای 1396 تا 1399 به محدوده 400 تا 500 هزار تومان در سال 1405 رسیده است. این فلز علاوه بر کاربرد زینتی، در صنایع مختلف از جمله تجهیزات الکترونیکی، پنلهای خورشیدی و قطعات صنعتی استفاده میشود. همین تقاضای صنعتی باعث شده قیمت نقره در مقایسه بازدهی بازارهای مالی در 20 سال گذشته نیز رشد زیادی را ثبت کرده باشد.
بازدهی مسکن در 10 سال گذشته از 1396 تا 1405
قیمت مسکن در تهران طی حدود یک دهه گذشته رشد زیادی داشته است. طبق آمار میانگین قیمت هر مترمربع آپارتمان از حدود ۴٫۵ میلیون تومان در تهران در سال ۱۳۹۵ به حدود ۱۲۰ میلیون تومان در سال ۱۴۰۵ رسیده است. بر این اساس، قیمت هر مترمربع مسکن حدود ۲۶٫۷ برابر شده و بازدهی اسمی آن به حدود ۲۵۶۷ درصد رسیده است.
تورم، افزایش قیمت زمین و مصالح ساختمانی و رشد هزینههای ساخت از عوامل مؤثر بر این تغییر بودهاند. بااینحال، همه مناطق تهران و شهرهای دیگر رشد یکسانی نداشتهاند. موقعیت ملک، سن بنا، امکانات و میزان تقاضا بر قیمت نهایی اثر میگذارند.
مسکن علاوه بر افزایش قیمت، میتواند درآمد اجاره هم ایجاد کند. البته خرید آن به سرمایه اولیه زیادی نیاز دارد و فروش ملک معمولاً به سرعت طلا یا ارز انجام نمیشود.
بازدهی ارز دیجیتال در 10 سال گذشته از 1396 تا 1405
بیتکوین در حدود ۱۰ سال گذشته رشد چشمگیری را تجربه کرده است. قیمت این رمزارز از حدود ۱٬۱۲۰ دلار در فروردین ۱۳۹۶ به بیش از ۸۲ هزار دلار در مهر ۱۴۰۵ رسید. بر اساس این دو قیمت، ارزش دلاری بیتکوین حدود ۷۳ برابر شده و بازدهی آن به حدود ۷٬۲۰۰ درصد رسیده است.
البته این رقم فقط تغییر قیمت دلاری بیتکوین را محاسبه میکند. سرمایهگذاران ایرانی از تغییر نرخ دلار هم تأثیر میگیرند و بازدهی تومانی آنها میتواند متفاوت باشد. عملکرد بیتکوین در این دوره به معنای سود قطعی در آینده نیست. این بازار دورههای صعود و افت شدیدی داشته است. به همین دلیل، برای مقایسه آن با بازارهایی مانند طلا و مسکن، باید علاوه بر رشد قیمت، میزان ریسک و نوسان را هم در نظر گرفت. بازدهی بازارها در 40 سال گذشته نیز میتواند برای مقایسه روندهای بلندمدت بازارها به کار برود. البته برای چنین بازهای باید دادههای تاریخی معتبر در دسترس باشد.
بازدهی بورس در 10 سال گذشته از 1396 تا 1405
بورس ایران در حدود یک دهه گذشته رشد زیادی را تجربه کرد؛ اما مسیر آن همیشه صعودی نبود. طبق آمار یکی از منابع، شاخص کل بورس از حدود ۸۱ هزار واحد در سال ۱۳۹۵ به حدود ۳ میلیون و ۶۸۰ هزار واحد در سال ۱۴۰۵ رسید. این تغییر، رشد تقریبی ۴۴۰۰ درصدی شاخص را نشان میدهد.
بخش زیادی از رشد بورس در دورههایی اتفاق افتاد که تورم و نرخ ارز افزایش یافتند و سرمایههای زیادی وارد بازار شدند. بااینحال، افت شدید بازار در برخی دورهها به سرمایهگذاران زیان رساند که این امر در سالهای 1398 و 1399 رخ داد. از طرف دیگر، رشد شاخص کل به معنای سود یکسان برای همه سهامداران نیست. بازدهی هر فرد به زمان خریدوفروش، انتخاب سهم و دریافت سود نقدی بستگی دارد.
بورس امکان سرمایهگذاری با مبالغ کمتر از خرید مسکن را فراهم میکند. اما برای فعالیت در آن باید صورتهای مالی شرکتها، شرایط صنایع و ریسک نوسان قیمت را شناخت. مقایسه بازدهی بورس با طلا یا دلار نیز زمانی مفیدتر است که بازه زمانی و روش محاسبه یکسان باشد.
بازدهی خودرو در 10 سال گذشته از 1396 تا 1405
قیمت خودرو در ایران طی حدود یک دهه گذشته افزایش زیادی داشته است. برای نمونه، قیمت پراید در سال ۱۳۹۵ حدود ۲۰ میلیون تومان بود و در سال ۱۴۰۵ به بیش از یک میلیارد تومان رسید. بر پایه این ارقام تقریبی، قیمت این خودرو بیش از ۵۰ برابر شده است. البته این تغییر قیمت مربوط به یک مدل مشخص است و نمیتوان آن را به تمام خودروهای بازار تعمیم داد.
محدودیت واردات، افزایش نرخ ارز، بالا رفتن هزینه قطعات و تولید و فاصله قیمت کارخانه و بازار از عوامل مؤثر بر رشد قیمت خودرو بودهاند. بااینحال، افزایش قیمت به معنای سود خالص به همان میزان نیست. هزینه تعمیر و نگهداری، افت قیمت خودروهای کارکرده و دشواری فروش برخی مدلها نیز بر بازدهی مالک اثر میگذارند.
خودرو در دورههایی به ابزاری برای حفظ ارزش پول تبدیل شده است، اما برخلاف طلا و ارز، هزینههای جانبی دارد. برای مقایسه دقیقتر، باید قیمت خرید و فروش یک مدل مشخص را در کنار هزینههای نگهداری آن در نظر گرفت.
سپرده بانکی در 10 سال گذشته چقدر سود داده است؟
سپرده بانکی در مقایسه با بازارهایی مثل طلا، سکه و بیتکوین، مسیر کمنوسانتری دارد. سود این روش به نرخ مصوب بانک، مدت سپرده و نحوه پرداخت سود ارتباط دارد. در سالهای اخیر، نرخ سود سالانه سپردههای بلندمدت در برخی طرحها حدود ۲۰ تا ۲۵ درصد بوده است؛ البته نرخها در تمام این دهه ثابت نماندهاند.
برای محاسبه بازدهی سپرده، باید تفاوت سود ساده و سود مرکب را در نظر گرفت. اگر سود هر سال به اصل سرمایه اضافه شود و دوباره سود بگیرد، مبلغ نهایی بیشتر خواهد شد. برای نمونه، سرمایهای با سود مرکب سالانه ۲۳ درصد طی ۱۰ سال به حدود ۷٫۹ برابر مبلغ اولیه میرسد. این مثال فرضی است و بازدهی واقعی سپردههای بانکی در این دوره را نشان نمیدهد.
مزیت سپرده بانکی، مشخص بودن نرخ سود در طول قرارداد و نداشتن نوسان روزانه قیمت است. بااینحال، اگر تورم از سود سپرده بیشتر باشد، قدرت خرید سرمایه کاهش پیدا میکند. به همین دلیل، برای مقایسه سپرده با بازارهای دیگر باید هم مبلغ نهایی و هم تغییر قدرت خرید پول را در نظر گرفت.
کدام بازار در 10 سال گذشته بیشترین سوددهی را داشته است؟
مقایسه بازدهی بازارها در 10 سال گذشته و در بازه مورد بحث نشان میدهد که ، سکه و طلا رشد قابلتوجهی به ترتیب ۱۸ و ۱۷ هزار درصد رشد را در بازار ایران تجربه کردند. افزایش نرخ دلار و رشد قیمت جهانی طلا، هر دو به بالا رفتن بهای این داراییها کمک کردند. سایار بازارهای مالی نیز این افزایش قیمت را به شکلهای متفاوتی ثبت کردهاند. به طور مثال بیتکوین در بازار جهانی جهش بزرگی داشت؛ قیمت آن از حدود ۱٬۱۲۰ دلار در فروردین ۱۳۹۶ به بیش از ۸۲ هزار دلار در مهر ۱۴۰۵ رسید. البته این ارقام بر اساس دورههای آماری منابع مختلف به دست آمدهاند و مقایسه آنها بهتنهایی برای تعیین بهترین گزینه سرمایهگذاری کافی نیست.
سخن پایانی
مقایسه بازدهی بازارها در 10 سال گذشته نشان میدهد که بازدهی بالا بهتنهایی برای انتخاب بازار کافی نیست. ممکن است یک دارایی در چند سال رشد زیادی داشته باشد؛ اما افت ناگهانی قیمت، فروش دشوار یا نیاز به سرمایه زیاد، خرید آن را برای بعضی افراد نامناسب کند. کسی که احتمال میدهد بهزودی به پولش نیاز پیدا کند، معمولاً به نقدشوندگی بیشتر اهمیت میدهد. در مقابل، سرمایهگذاری بلندمدت فرصت بیشتری برای عبور از نوسانها فراهم میکند، البته به شرطی که فرد توان تحمل زیان را داشته باشد. آمار ده سال گذشته برای شناخت رفتار بازارها مفید است اما آینده را تضمین نمیکند.
در پایان اگر قصد سرمایهگذاری در بازار طلا را دارید ، سرمایهگذاری در بازار طلای آبشده میتواند گزینهای جذاب برای شما باشد. طلاین به عنوان پلتفرم آنلاین و حضوری خرید و فروش طلای آبشده به شما این امکان را میدهد تا با هر میزان بودجه و با کمترین کارمزد ممکن اقدام به خرید و فروش طلای آب شده کنید تا در میان نوسانات بازار ، سرمایه خود را حفظ و یا آن را افزایش دهید.
سوالات متداول
1. کمریسکترین بازار برای سرمایهگذاری در 10 سال گذشته کدام است؟
سپرده بانکی معمولاً نوسان کمتری نسبت به طلا، بورس و بیتکوین دارد. بااینحال، اگر نرخ سود آن از تورم کمتر باشد، قدرت خرید سرمایه کاهش پیدا میکند.
2. در 10 سال گذشته طلا سود بیشتری داشته یا مسکن؟
طبق آمار منابع موجود، بازدهی اسمی طلا بیشتر از رشد قیمت مسکن بوده است. البته درآمد اجاره مسکن در این مقایسه محاسبه نشده و میتواند بازدهی نهایی ملک را افزایش دهد.
3. آیا بازدهی بالای بیتکوین در گذشته به معنای سود بیشتر در آینده است؟
خیر. بیتکوین در سالهای گذشته رشد زیادی داشته، اما افتهای شدید قیمتی را هم تجربه کرده است. بازدهی گذشته، سود آینده را تضمین نمیکند و سرمایهگذاری در این بازار به پذیرش ریسک بالا نیاز دارد.